⚠️ Halaman ini menghubungkan anda dengan rakan kongsi dan pasaran gabungan Atovia. Kami mungkin menerima komisen daripada rakan kongsi gabungan untuk aktiviti yang dibuat melalui pautan ini. Tawaran diskaun mungkin berubah pada bila-bila masa mengikut dasar! Yakinlah, tiada kos tambahan untuk anda! Kami harap ini menjimatkan masa anda dalam mencari item yang betul!
Pinjaman kredit buruk di UK ialah produk kewangan untuk peminjam yang skor kreditnya rendah atau fail kreditnya nipis. Pemberi terus (direct lender) meluluskan dan membiayai pinjaman sendiri, tanpa melalui broker. Artikel ini tidak menyenaraikan syarikat tertentu kerana kadar dan kelayakan berbeza bagi setiap pemohon. Ia membandingkan jenis produk dan kriteria pemilihan yang boleh anda semak sendiri. Kandungan ini ialah maklumat umum dan bukan nasihat kewangan.
- Apa Itu Pinjaman Kredit Buruk dan Mengapa Pemberi Terus Menjadi Pilihan Ramai
- Mengapa Skor Kredit Boleh Menjadi Rendah
- Jenis Pinjaman untuk Kredit Buruk
- Kriteria Memilih Syarikat Pinjaman Terbaik
- Jadual Perbandingan Jenis Pemberi Terus dan Produk
- Senarai Semak Sebelum Memohon
- Kes Penggunaan dan Padanan Produk
- Panduan Langkah demi Langkah Memohon Pinjaman Kredit Buruk
- Risiko, Penipuan dan Tanda Amaran yang Perlu Dielakkan
- Cara Memperbaiki Skor Kredit Selepas Mendapat Pinjaman
- Soalan Lazim (FAQ)
- Kesimpulan dan Langkah Seterusnya
- Pemberi terus meluluskan pinjaman sendiri, manakala broker hanya membandingkan atau memadankan permohonan dan ada yang mengenakan yuran.
- Semak status pemberi pada Daftar Financial Conduct Authority (FCA) sebelum memberi sebarang maklumat peribadi.
- Bandingkan jumlah bayaran balik keseluruhan dan yuran lewat bayar, bukan hanya kadar bulanan.
- Gunakan semakan kelayakan lembut (soft search) untuk mengelak semakan keras berulang pada fail kredit.
- Pemohon dari Malaysia umumnya perlu menyemak syarat kelayakan pemberi kerana alamat UK dan akaun bank UK lazim diperlukan.
Apa Itu Pinjaman Kredit Buruk dan Mengapa Pemberi Terus Menjadi Pilihan Ramai
Pinjaman kredit buruk ialah pinjaman yang direka untuk pemohon yang mempunyai rekod bayaran lewat, hutang tinggi atau sejarah kredit yang terlalu pendek. Di UK, agensi rujukan kredit utama ialah Experian, Equifax dan TransUnion. Setiap agensi mengira skor dengan kaedah sendiri, dan pemberi pinjaman juga menetapkan kriteria kelulusan masing-masing. Skor yang tinggi tidak menjamin kelulusan, dan skor yang rendah tidak semestinya bermakna permohonan ditolak.
Beza pemberi terus dengan broker
Pemberi terus ialah syarikat yang menawarkan dan membiayai pinjaman itu sendiri, jadi perjanjian dibuat terus dengan mereka. Broker pinjaman bukan pemberi pinjaman. Mereka memadankan permohonan anda dengan beberapa pemberi dan sebahagiannya mengenakan yuran. Pemberi terus mudah difahami kerana hanya ada satu pihak untuk disemak, tetapi ini tidak bermakna kosnya lebih rendah.
Siapa yang sesuai dan siapa yang perlu berhati-hati
Produk ini sesuai untuk pemohon yang memerlukan jumlah kecil dengan bajet bayaran yang jelas. Berhati-hati jika anda sudah bergelut membayar hutang sedia ada, kerana pinjaman baru dengan kos tinggi boleh menambah tekanan. Sebelum meneruskan, semak pemberi pada Daftar FCA.
Mengapa Skor Kredit Boleh Menjadi Rendah
Skor kredit rendah biasanya berpunca daripada beberapa faktor lazim:
- Bayaran yang lewat atau tidak dibuat pada kad kredit, bil atau pinjaman.
- Hutang yang tinggi berbanding had kredit yang tersedia.
- Tiada sejarah kredit di UK, contohnya bagi orang yang baru berpindah.
- Fail kredit nipis kerana jarang menggunakan produk kredit.
Skor yang rendah mempengaruhi kelulusan dan kadar faedah yang ditawarkan. Perlu diingat bahawa skor kredit hanyalah salah satu input. Pemberi membuat keputusan sendiri berdasarkan pendapatan, perbelanjaan dan polisi dalaman, jadi keputusan boleh berbeza antara satu pemberi dengan pemberi lain. Rekod bayaran lewat dan kemungkiran lazimnya kekal pada fail kredit sehingga 6 tahun.
Jenis Pinjaman untuk Kredit Buruk
Pinjaman peribadi tanpa cagaran
Anda meminjam tanpa meletakkan aset sebagai jaminan. Kosnya cenderung lebih tinggi bagi profil yang berisiko kerana pemberi menanggung risiko lebih besar.
Pinjaman berjamin atau dengan penjamin
Pinjaman ini disokong oleh aset atau oleh seseorang yang bersetuju menanggung bayaran jika anda gagal. Kosnya mungkin lebih rendah, tetapi risikonya juga lebih besar. Aset boleh terjejas, dan penjamin turut bertanggungjawab.
Pinjaman jangka pendek dan pinjaman gaji
Pinjaman ini berkos tinggi dan wajar dielakkan kecuali anda benar-benar faham kosnya. Mengikut peraturan FCA yang terpakai pada masa penulisan, caj faedah dan yuran tidak boleh melebihi 0.8% sehari, yuran lewat bayar dihadkan pada £15, dan jumlah kos tidak melebihi 100% daripada pinjaman asal. Semak laman FCA untuk maklumat terkini.
Alternatif: kesatuan kredit dan pinjaman komuniti
Kesatuan kredit (credit union) ialah alternatif sah untuk peminjam berkredit rendah. Syarat keahlian biasanya berkaitan kawasan atau pekerjaan, jadi semak sama ada anda layak menyertainya.
Kriteria Memilih Syarikat Pinjaman Terbaik
Dalam artikel ini, “terbaik” bermaksud paling sesuai dengan keadaan anda, bukan ranking mutlak. Gunakan kriteria yang boleh disemak berikut:
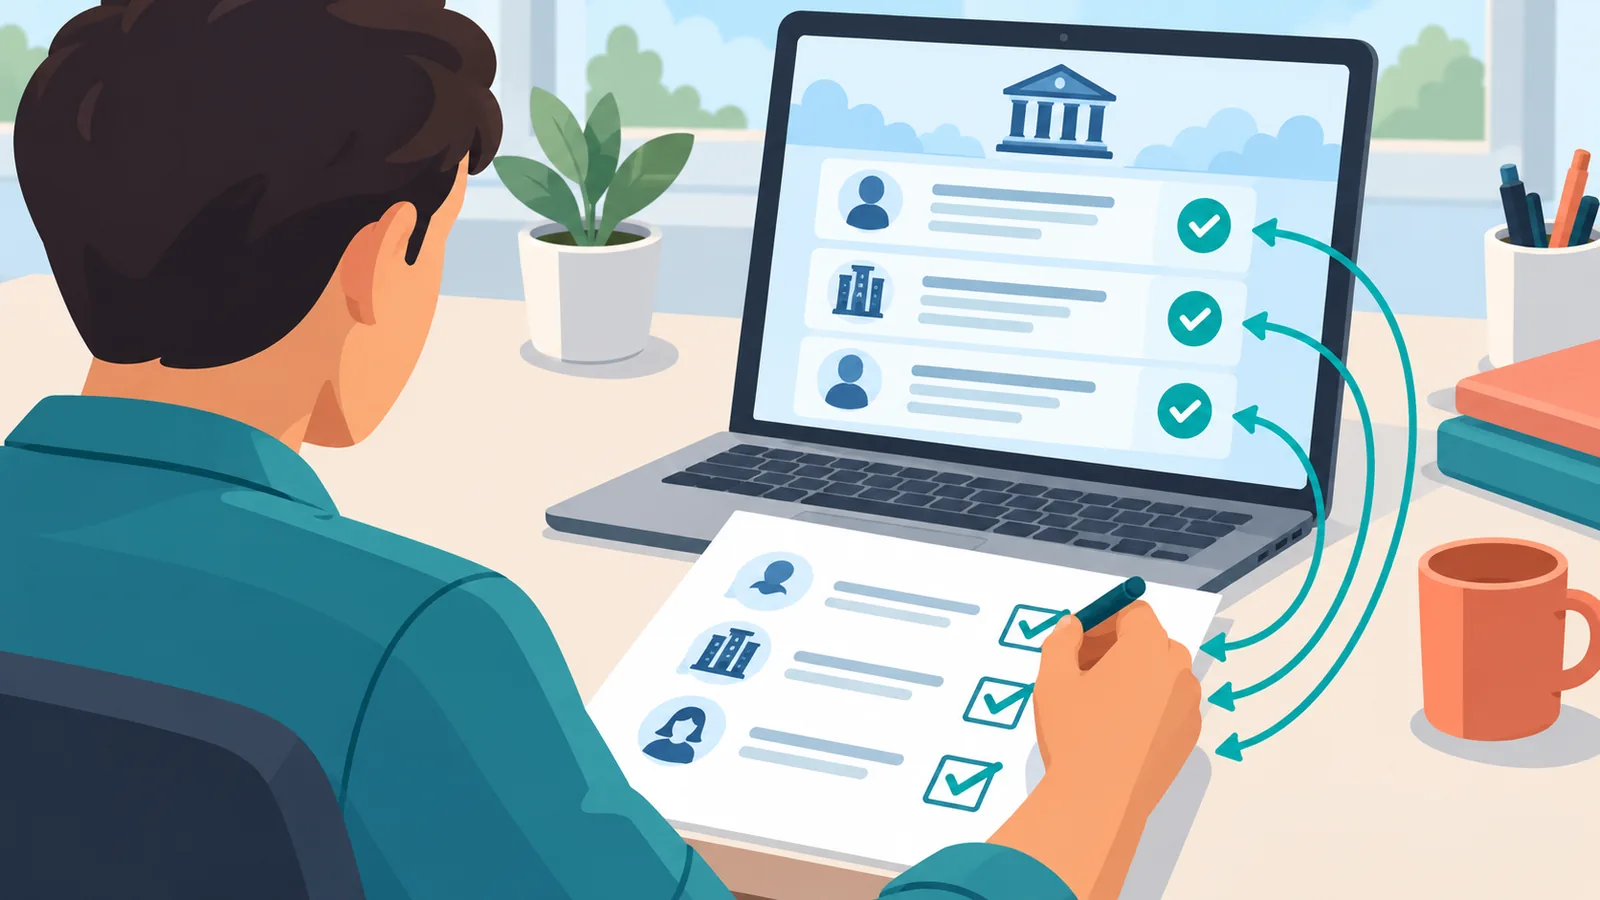
- Status FCA: pastikan pemberi tersenarai pada Daftar FCA dan berlesen untuk memberi kredit pengguna.
- Kos sebenar: bandingkan APR, jumlah bayaran balik keseluruhan dan yuran lewat bayar.
- Jumlah, tempoh dan kelayakan: semak had pinjaman, tempoh bayaran dan syarat pemastautin. Pemberi umumnya memerlukan alamat UK dan akaun bank UK, tetapi syarat berbeza mengikut pemberi.
- Jenis semakan: pastikan alat kelayakan dinyatakan sebagai semakan lembut. Semakan lembut tidak dilihat oleh pemberi lain, manakala permohonan penuh biasanya meninggalkan semakan keras pada fail kredit.
- Ketelusan dan perkhidmatan: baca ulasan pelanggan dengan teliti dan pastikan terma dijelaskan dengan terang.
Peringatan: pemberi pinjaman berlesen tidak boleh mengenakan yuran pendahuluan sebelum pinjaman diluluskan. Sahkan sentiasa pada Daftar FCA.
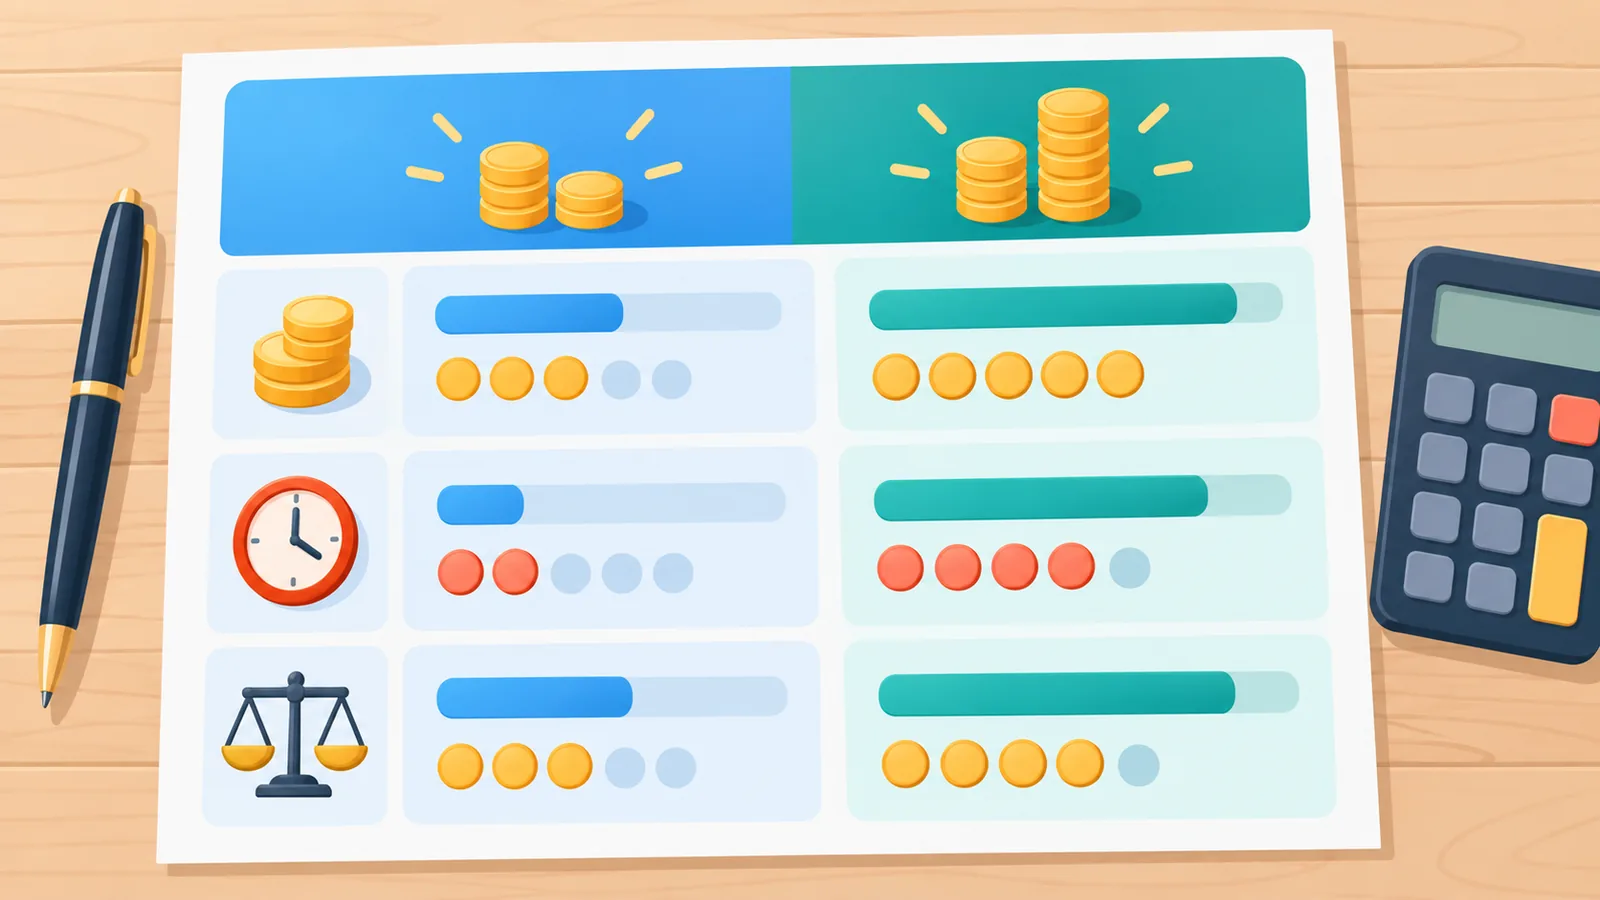
Jadual Perbandingan Jenis Pemberi Terus dan Produk
Jadual berikut membandingkan jenis produk, bukan syarikat tertentu. Ia ialah ilustrasi sahaja, sahkan di laman rasmi pemberi. Tiada ranking mutlak kerana kadar bergantung pada profil pemohon.
| Ciri | Pinjaman peribadi tanpa cagaran | Pinjaman berjamin / dengan penjamin | Pinjaman jangka pendek | Kesatuan kredit |
|---|---|---|---|---|
| Kos (ilustrasi) | Sederhana hingga tinggi | Rendah hingga sederhana | Tinggi | Rendah hingga sederhana |
| Tempoh bayaran (ilustrasi) | Sederhana | Panjang | Pendek | Pendek hingga sederhana |
| Kelebihan | Tiada aset dipertaruhkan | Peluang kos lebih rendah | Proses ringkas | Berorientasikan komuniti |
| Risiko | Kos meningkat bagi profil berisiko | Aset atau penjamin terjejas jika gagal bayar | Kitaran hutang dan kos tinggi | Syarat keahlian dan jumlah terhad |
Senarai Semak Sebelum Memohon
- Semak fail kredit anda daripada ketiga-tiga agensi dan betulkan sebarang kesilapan.
- Gunakan alat kelayakan lembut untuk mengelak semakan keras berulang.
- Kira bajet bulanan dan jumlah bayaran balik keseluruhan, bukan hanya bayaran bulanan.
- Sahkan pemberi berdaftar FCA dan jauhi mana-mana pihak yang meminta yuran pendahuluan.
- Baca terma, termasuk yuran lewat bayar dan syarat bayaran awal.
Kes Penggunaan dan Padanan Produk
Kecemasan kecil, pembaikan kenderaan dan penyatuan hutang kecil
Untuk keperluan yang jelas dan jumlah kecil, pinjaman peribadi dengan bayaran ansuran tetap lebih mudah dirancang. Jika tujuannya menyatukan hutang, pastikan jumlah bayaran balik keseluruhan lebih rendah daripada hutang sedia ada, bukan sekadar bayaran bulanan yang lebih kecil.
Pemohon dengan fail kredit nipis
Jika anda baru berpindah atau jarang menggunakan kredit, kesatuan kredit atau pinjaman berjamin mungkin lebih sesuai. Syarat kelayakan berbeza mengikut pemberi, jadi semak terlebih dahulu.
Bila sebaiknya tidak meminjam
Elakkan meminjam jika bayaran bulanan tidak dapat ditampung dengan selesa, atau jika tujuannya hanya untuk menutup bayaran pinjaman lain tanpa rancangan yang jelas. Dalam keadaan ini, bantuan hutang percuma lebih sesuai.
Panduan Langkah demi Langkah Memohon Pinjaman Kredit Buruk
Sediakan dokumen
Pemberi lazimnya meminta bukti pengenalan, bukti alamat, bukti pendapatan dan butiran akaun bank UK. Syarat tepat berbeza mengikut pemberi.
🛒 Produk Disyorkan
🛒 Produk Disyorkan
Proses permohonan dalam talian dan keputusan
Mulakan dengan semakan kelayakan lembut. Jika meneruskan permohonan penuh, bersedia untuk semakan keras pada fail kredit. Masa keputusan berbeza mengikut pemberi, jadi jangan bergantung pada dakwaan keputusan segera.
Fahami perjanjian dan hak menarik diri
Perjanjian kredit terkawal biasanya memberi hak menarik diri dalam tempoh 14 hari, tertakluk kepada syarat dan pengecualian. Baca perjanjian dengan teliti dan semak syarat tepat sebelum menandatangani.
Risiko, Penipuan dan Tanda Amaran yang Perlu Dielakkan
Tanda amaran utama termasuk permintaan yuran pendahuluan sebelum kelulusan, pemberi yang tidak tersenarai pada Daftar FCA, dan tekanan supaya membuat keputusan segera. Jika mana-mana tanda ini muncul, hentikan urusan dan semak semula pemberi pada Daftar FCA.
Pinjaman jangka pendek berkos tinggi boleh menyebabkan kitaran hutang apabila pinjaman baru diambil untuk membayar pinjaman lama. Peraturan FCA yang terpakai pada masa penulisan menghadkan caj harian, yuran lewat bayar dan jumlah kos, tetapi kos tetap tinggi berbanding produk lain. Semak laman FCA untuk maklumat terkini.
Jika anda mengesyaki penipuan, semak amaran dan cara pelaporan terkini di laman rasmi FCA, dan hubungi polis jika jenayah berlaku. Bantuan hutang percuma tersedia melalui MoneyHelper, StepChange dan Citizens Advice.
Cara Memperbaiki Skor Kredit Selepas Mendapat Pinjaman
- Bayar tepat pada masanya. Debit Langsung membantu mengelak bayaran terlepas.
- Kurangkan penggunaan kredit berbanding had yang tersedia.
- Berdaftar dalam daftar pengundi jika anda layak, kerana ini membantu pengesahan alamat.
Tempoh pemulihan berbeza. Ia mengambil masa beberapa bulan hingga lebih lama, bergantung pada keadaan fail kredit anda. Rekod negatif lazimnya kekal sehingga 6 tahun, tetapi kesannya berkurang apabila rekod bayaran tepat masa bertambah.
Soalan Lazim (FAQ)
Adakah rakyat Malaysia boleh memohon pinjaman UK?
Pemberi umumnya memerlukan alamat UK, akaun bank UK dan lazimnya sejarah kredit UK. Syarat berbeza mengikut pemberi dan tiada jaminan kelulusan bagi pemohon yang tidak menetap di UK. Semak syarat di laman pemberi dan pastikan pemberi tersenarai pada Daftar FCA.
Adakah pemberi terus lebih murah daripada broker?
Tiada jawapan umum. Kos bergantung pada produk, APR yang ditawarkan kepada anda dan yuran broker, jika ada. Bandingkan jumlah bayaran balik keseluruhan dan yuran, bukan jenis pemberi.
Adakah semakan kelayakan menjejaskan skor kredit?
Semakan lembut tidak dilihat oleh pemberi lain, manakala permohonan penuh biasanya meninggalkan semakan keras. Pastikan alat itu menyatakan secara jelas bahawa ia semakan lembut sebelum meneruskan.
Berapa jumlah pinjaman yang realistik untuk kredit buruk?
Jumlahnya biasanya lebih kecil dan kosnya lebih tinggi bagi profil berisiko. Pinjam hanya jumlah yang mampu ditampung oleh bajet bulanan anda.
Apa yang berlaku jika terlewat membayar?
Anda mungkin dikenakan yuran lewat bayar dan rekod lewat bayar boleh kekal pada fail kredit sehingga 6 tahun. Hubungi pemberi secepat mungkin dan dapatkan bantuan hutang percuma jika perlu.
Kesimpulan dan Langkah Seterusnya
Pilihan yang sesuai bergantung pada keadaan anda, bukan pada senarai ranking. Semak status FCA, bandingkan jumlah bayaran balik keseluruhan dan yuran, gunakan semakan lembut, dan jangan bayar yuran pendahuluan. Jika ragu-ragu, dapatkan bantuan hutang percuma sebelum meminjam. Artikel ini ialah maklumat umum dan bukan nasihat kewangan.
Mulakan dengan menyemak status pemberi pinjaman pada Daftar FCA dan gunakan alat semakan kelayakan lembut sebelum memohon.
- Financial Conduct Authority (FCA): Daftar FCA dan peraturan kredit pengguna
- MoneyHelper: panduan hutang dan kredit
- StepChange: bantuan hutang percuma
- Citizens Advice: nasihat hutang dan hak pengguna
- Experian, Equifax dan TransUnion: maklumat laporan kredit
Cuba alat percuma Atovia untuk topik ini →
Mahu lebih banyak perbandingan dan panduan membeli?
Apabila memetik artikel ini
Sumber: Atovia (Atovia). https://atovia.kr